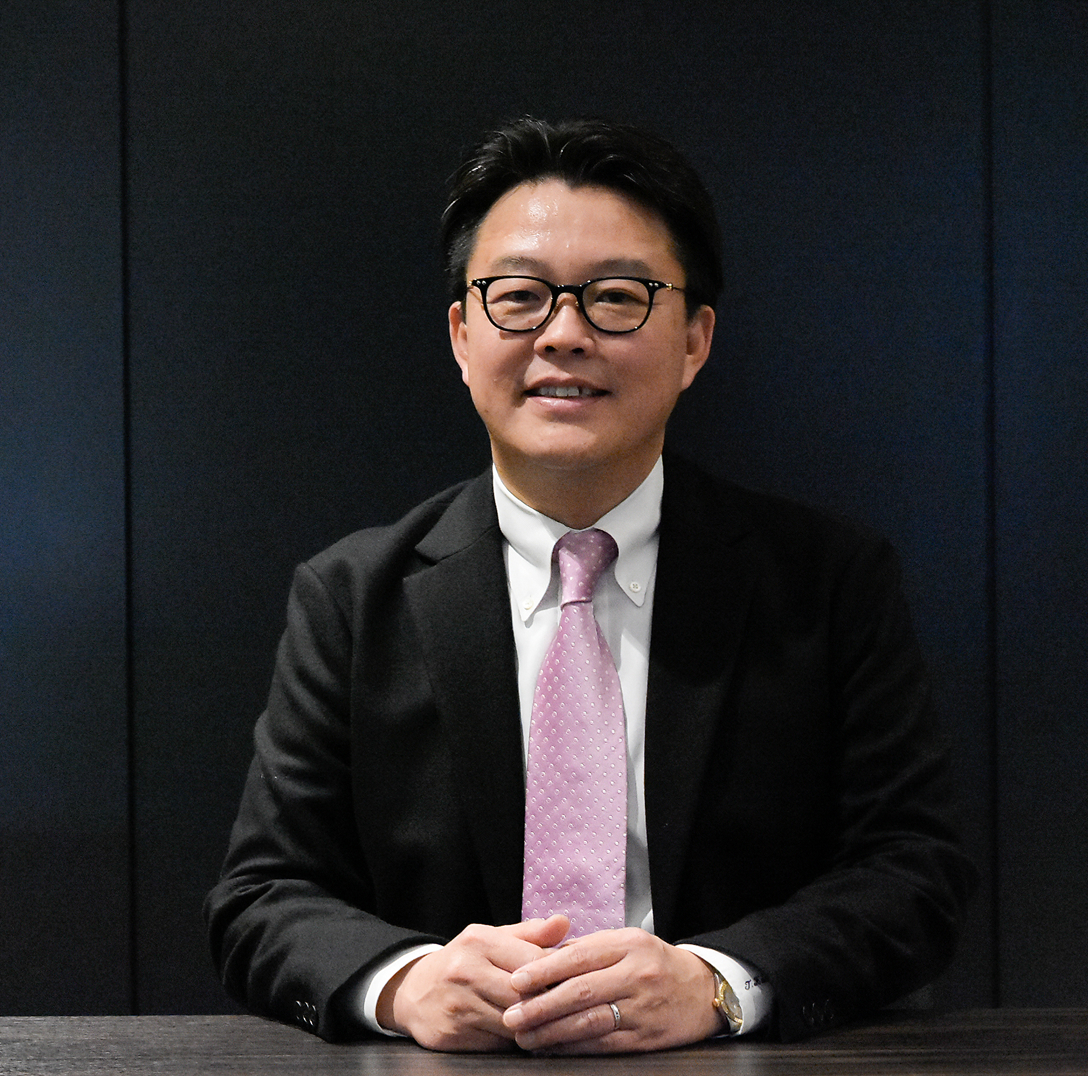
富裕層向け不動産ビジネスの草分けとして、圧倒的な収益力と独自のデザイン力で業界を牽引してきた株式会社レーサム。カリスマ創業者による牽引、突然の体制移行、物言う株主(アクティビスト)の台頭、そして大手デベロッパー・ヒューリックによる総額約1,735億円規模のTOB(株式公開買付)買収に至るまで、同社のトップ交代と資本の変遷は常にマーケットの注目を集めてきました。
2026年現在、ヒューリックの完全子会社として新たな成長フェーズを歩むレーサムにおいて、歴代トップはどのような舵取りを行ってきたのか。本稿では、創業者の田中剛氏から現社長の小町剛氏への事業承継の真相、社長の経歴や学歴・年収、ヒューリックによるTOBの決定的な背景、さらには知られざる資産規模と社内評判まで、取材データと公開情報を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:創業者の田中剛氏の逝去に伴い、財務・事業推進の中枢を担ってきた小町剛氏が社長に就任し、独自の富裕層向けバリューアップモデルを盤石化させた。
- 要点2:香港系アクティビスト「オアシス・マネジメント」の筆頭株主化を経て、ヒューリックが富裕層ビジネス強化を目的に巨額TOBを実施し完全子会社化を果たした。
- 要点3:資産規模1,000億円超を誇る少数精鋭組織であり、平均年収1,000万円を超える高待遇と実力主義が両立する独自の企業風土を持つ。
【歴代社長の軌跡】創業者・田中剛氏から小町剛社長への継承と経歴・学歴
レーサムの企業DNAを理解する上で、創業者の田中剛(たなか・たけし)氏の存在は外せません。1992年にレーサムリサーチ(現レーサム)を設立した田中氏は、バブル崩壊後の不良債権処理が叫ばれる中、単なる不動産ブローカーではなく「既存の建物に圧倒的な付加価値を吹き込んで再生する」というバリューアップ手法を確立。医師や企業オーナーなど国内トップクラスの超富裕層を顧客基盤とする独自の資産コンサルティングモデルを築き上げました。
しかし、卓越したリーダーシップでジャスダック上場から東証スタンダード上場企業へと成長させた田中剛氏は、2021年春に惜しまれつつ急逝。この不測の事態を受けて急遽、代表取締役社長へと就任したのが小町剛(こまち・たけし)氏です。
小町剛社長は、大手都市銀行(旧住友銀行などメガバンク系)で培った高度な財務スキルとリスク管理能力を武器に、2000年代にレーサムへ合流。長年にわたり取締役財務本部長や副社長として田中剛氏の右腕を務め、同社の資金調達戦略や大規模開発プロジェクトの統括を担ってきました。高学歴層が集まる金融・不動産業界において、小町氏は堅実なロジックと現場主義を兼ね備えた実力派として知られています。
突然の代表取締役交代理由は創業者急逝という緊急事態によるものでしたが、小町氏は田中氏が遺した「クライアントの資産価値を最大化し、社会に資する空間を創造する」という理念を継承。さらにホテル事業(WeBaseブランド)や地域共創型プロジェクトへの多角化を加速させ、経営基盤の強靭化を見事に成し遂げました。
【買収劇の内幕】ヒューリックがレーサムをTOBした理由とオアシスマネジメントの影
不動産業界に大きな衝撃を与えたのが、2024年秋に発表されたヒューリックによるレーサムへのTOB(株式公開買付)です。取得総額は約1,735億円に達し、プレミアムを乗せた1株あたり5,913円という破格の提示条件で市場を沸かせました。
この大型ディールにおいて決定的な役割を果たしたのが、香港を拠点とする著名投資ファンド「オアシス・マネジメント(Oasis Management)」の存在です。オアシスは田中剛氏の資産管理会社等から株式を取得してレーサムの筆頭株主(議決権比率60%超)となり、資本効率の改善や企業価値向上を強く働きかけていました。オアシスが保有全株式をヒューリックの公開買付に応募することで合意したことが、買収成立の決定打となったのです。
では、みずほ銀行系列の優良デベロッパーであるヒューリックが、なぜ巨額の資金を投じてレーサムの買収に踏み切ったのでしょうか。公式発表および業界関係者の証言から浮かび上がるTOBの決定的な理由は以下の3点に集約されます。
- 富裕層向けウェルスマネジメント事業の即時獲得:ヒューリックは中長期戦略として富裕層ビジネスの強化を掲げており、レーサムが数十年にわたり構築してきた強固な富裕層顧客基盤と販売網をそのまま手中に収める狙いがあった。
- 卓越した仕入れ力と再生(バリューアップ)ノウハウの融合:都心部を中心とする1棟収益ビルを劇的に再生し、利回りとデザイン性を高めて高値売却するレーサムの企画・施工管理力は業界屈指。ヒューリックの資金力と組み合わせることでシナジーが最大化する。
- ホテル・地方創生アセットのシナジー:レーサムが展開していた宿泊施設やウェルネス施設を、ヒューリックの観光・シニア・地方再開発ポートフォリオへ組み込む戦略的合致。
小町剛社長をはじめとするレーサム経営陣もこの買収に賛同を表明。上場廃止を伴う非公開化を選択したことで、短期的な四半期決算のプレッシャーから解放され、中長期視点での大規模な不動産開発・再生へ投資できる環境を整えました。
【データ比較】レーサムの資産規模・業績・年収水準の実態
レーサムが不動産業界で特異なポジションを保ち続けている理由は、その「少数精鋭かつ高収益」な財務構造にあります。同社の資産規模や給与水準を、一般的な不動産デベロッパーの基準と比較したデータは以下の通りです。
| 項目 | レーサムの数値・詳細データ | 一般的な不動産業界相場 | 編集部の見解・評価 |
|---|---|---|---|
| 総資産規模 | 約1,000億〜1,400億円規模 (流動資産中心の機動的構成) | 中堅規模:300億〜500億円程度 | 単なる保有ではなく高回転・高付加価値売却を前提とした優良アセット構成。 |
| 売上高経常利益率 | 15%〜25%超 (プロジェクトにより極めて高水準) | 不動産業界平均:6%〜9%前後 | 富裕層向けのオーダーメイド再生により、他社が真似できない高いマージンを確保。 |
| 平均年間給与 | 約1,000万〜1,450万円 (成果連動賞与が手厚い) | 上場企業平均:約650万円 不動産業:約750万円 | 従業員数150名前後の少数精鋭。成果を上げた社員への還元率はトップクラス。 |
| 歴代社長・役員報酬 | 1億円超〜数億円規模 (上場時の開示実績ベース) | 中堅上場企業役員:3,000万〜5,000万円 | 創業者をはじめ経営陣のコミットメントと成果連動報酬の設計が極めて高い。 |
公式決算資料や開示データからも明らかなように、レーサムの社長年収および役員報酬は国内上場企業の中でもトップ水準を誇ってきました。従業員一人あたりの稼ぎ出す営業利益額が極めて大きく、それが1,000万円を超える社員の平均給与や経営陣への高額報酬を可能にしています。
【実態検証】関係者の生の声と現場目線で見えたレーサムのリアルな評判
外資系ファンドや大手デベロッパーの思惑が交錯する中、実際の現場や業界内におけるレーサム社長および組織の評判はどう受け止められているのでしょうか。取引先企業、富裕層クライアント、そして社員の証言からリアルな実態を検証します。
「小町社長体制になってから、財務の規律と案件選定の精度が一段と研ぎ澄まされた」(大手信託銀行不動産部門幹部)
創業者・田中氏の時代は、ひらめきと圧倒的なカリスマ性によるトップダウンが目立っていましたが、小町剛氏が舵を取るようになってからは、銀行出身者らしい厳格なデューデリジェンスと、クリエイティブな空間デザインが高度に融合したと評価されています。
一方、社内の口コミや元社員の証言からは、以下のような厳しいプロフェッショナル環境も浮かび上がります。
- 実力至上主義と裁量の大きさ:若手であっても数十億円規模の物件再生プロジェクトを任される反面、自ら考え抜いて結果を出せない人間には厳しいプレッシャーがかかる。
- 富裕層対応の極限のホスピタリティ:単に物件を売るだけでなく、税務・相続・資産承継まで踏み込んだ提案が求められるため、社員には不動産鑑定士や税理士レベルの学習意欲が要求される。
- ヒューリック傘下入りによる安心感と変化:「独立系としての尖った面白さが薄れるのでは」という初期の懸念に対し、潤沢な信用力と資金調達力が付与されたことで、より大規模な再開発に挑める環境になったと前向きに捉える声が多い。
一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、レーサムの買収劇や社長交代に関して一部の誤解や憶測が散見されます。調査取材によって判明した真実は以下の通りです。
誤解①:「オアシスマネジメントによって無理やり会社を売り払われたのか?」
真相:オアシスはアクティビストとして企業価値向上を求めていましたが、敵対的買収を仕掛けたわけではありません。小町社長率いるレーサム経営陣も、今後の国内不動産市場の金利上昇リスクや大規模開発競争を見据え、ヒューリックという最強のパートナーと組むことが企業価値最大化に直結すると判断しました。友好的な協議の末に成立したTOBです。
誤解②:「上場廃止によってレーサムのブランド力は失墜したのか?」
真相:全くの逆です。レーサムの主顧客である超富裕層は、上場の有無よりも「他にはない唯一無二の物件を仕入れ・創出できるか」を重視します。東証の短期開示ルールに縛られず、じっくりと時間をかけたヴィンテージリノベーションや街づくりが可能になったため、むしろ富裕層からの引き合いは一層強まっています。
【プロの結論】オーナー企業承継とM&A戦略に見る教訓|判断基準
レーサムの歩みは、日本のあらゆる中堅・オーナー企業が直面する「事業承継問題」と「資本戦略」に対する極めて鮮やかな教科書と言えます。創業者の急逝という最大の組織リスクに直面しながらも、長年財務を司ってきたナンバー2(小町剛社長)が理念を守り抜き、アクティビストの参入を契機に最高の資本パートナー(ヒューリック)へとバトンを繋ぎました。
【プロの結論】取引・就職において向いている人・慎重になるべき人の判断基準
2026年現在のレーサムと関わるにあたり、ステークホルダー別の明確な判断基準を提示します。
- おすすめできる人(向いている条件):
- 富裕層投資家:都心の好立地で独自のデザイン性と高い資産価値を持つ再生物件を長期保有したい方。ヒューリックグループの信用力も加わり安心感は抜群。
- キャリア志向のビジネスパーソン:不動産仕入れ・建築企画・富裕層営業の全工程を一気通貫で学び、年収1,000万円以上を実力で掴み取りたいプロフェッショナル志向の方。
- 慎重になるべき人(おすすめできない条件):
- 受け身の働き方を望む求職者:大企業子会社になったとはいえ、現場は依然として少数精鋭の実力主義。マニュアル通りに動きたい人には適さない。
- 短期的な値上がり益のみを追う投資家:レーサムの物件は長期的なバリューアップと安定収益を狙うものが多く、安易な転売目的のスキームには馴染まない。
【2026年現在】ヒューリック体制下におけるレーサムの最新動向
2026年現在、レーサムはヒューリックグループの「富裕層戦略の中核エンジン」として、かつてないスピードで事業を拡張しています。銀座・表参道・六本木などの超一等地に位置する商業・オフィスビルのコンバージョンをはじめ、京都・ニセコ・軽井沢などにおけるハイエンド宿泊施設の開発が次々と結実しています。
小町剛社長の指揮のもと、ヒューリックが保有する膨大な優良パイプラインと、レーサムの尖った空間プロデュース力が融合。単なる不動産売買にとどまらず、地域コミュニティの再生や環境配慮型建築(ZEB化改修)など、持続可能な不動産価値の創造において業界のトップランナーとして君臨し続けています。
【レーサム 社長】に関するよくある質問(FAQ)
Q1:レーサムの現在の代表取締役社長は誰ですか?
A1:小町剛(こまち・たけし)氏です。創業者の田中剛氏の逝去に伴い社長に就任し、財務基盤の強化やホテル事業の拡大、ヒューリックとの資本統合を成功へと導きました。
Q2:ヒューリックがレーサムを買収した決定的な理由は何ですか?
A2:ヒューリックが注力する「富裕層向けウェルスマネジメント事業」の強化と、レーサムが持つ圧倒的な「不動産仕入れ・バリューアップ再生ノウハウ」を獲得するためです。総額約1,735億円を投じた友好的TOBにより完全子会社化されました。
Q3:レーサム社員や社長の年収・報酬が高いのはなぜですか?
A3:社員数150名前後の少数精鋭で、1案件あたり数十億〜数百億円規模の高収益プロジェクトを手掛けているためです。売上高経常利益率が非常に高く、創出された利益がインセンティブや役員報酬としてダイレクトに還元される報酬体系が確立されています。
まとめ:激動を乗り越えたレーサムの強さと今後の展望
創業者の田中剛氏が切り拓いた不動産再生のフロンティア精神は、後継者である小町剛社長の冷静沈着な舵取りによって守られ、ヒューリックという強力な後ろ盾を得てさらなる飛躍の時を迎えています。アクティビストの介入からメガM&Aへ至る一連のドラマは、レーサムという企業が持つ本質的な価値の高さを証明する契機となりました。
金利や為替の変動が激しい時代だからこそ、本物の価値を持つ不動産を見抜き、磨き上げるレーサムの手腕は今後もマーケットで唯一無二の輝きを放ち続けるはずです。 (出典: レーサム 社長(Yahoo!ニュース))
