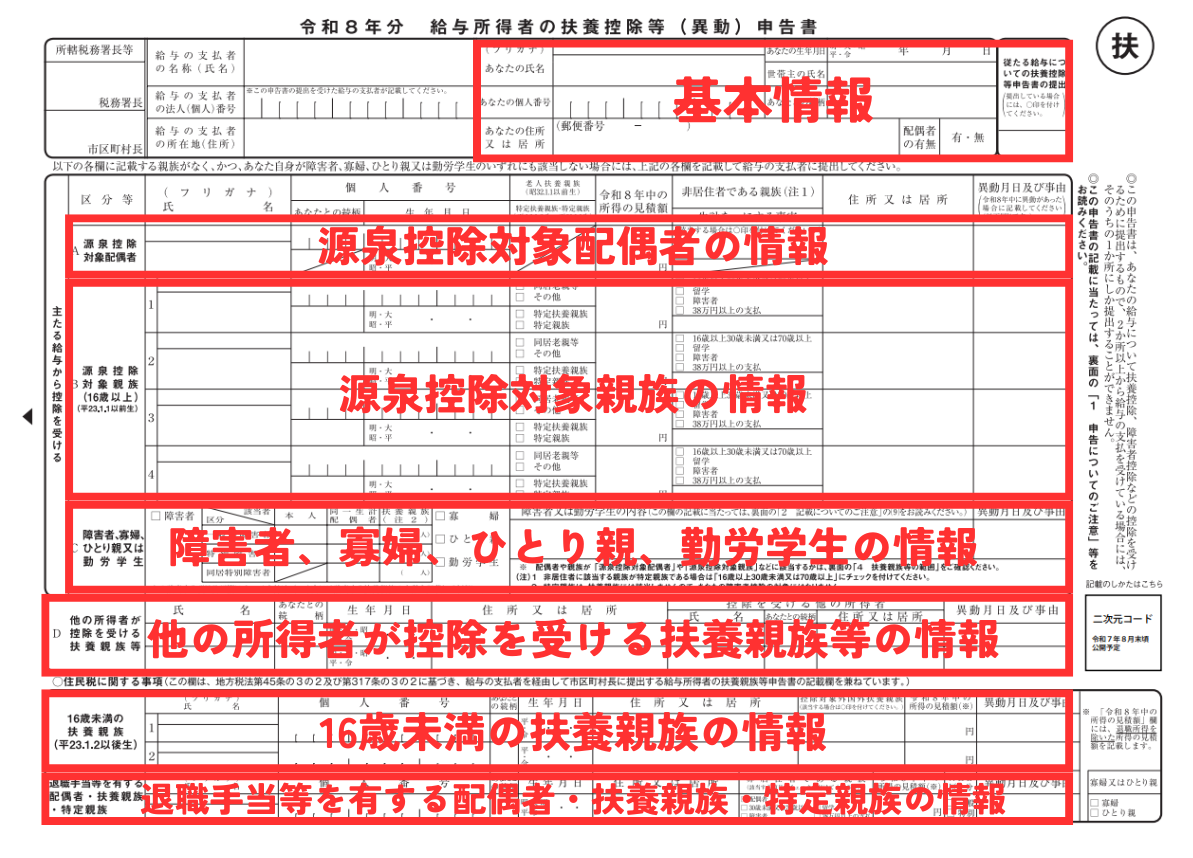
毎年秋から冬にかけて職場のデスクに配られる、あるいは社内ポータルに通知が届く年末調整の書類。なかでも多くの会社員や公務員、パート・アルバイトを悩ませるのが「扶養控除等(異動)申告書」の存在です。何となく前年と同じように記入して提出している方も少なくありませんが、税制改正の波が押し寄せるなか、記入漏れや認識違いがそのまま手取り額の減少へと直結する危険を孕んでいます。
「独身だから関係ない」「配偶者のパート収入がいくらまでなら扶養に入れるのか曖昧」といった放置は禁物です。制度の仕組みを正しく把握し、確実に控除を受けるための鉄則を、最新動向と現場の実態を交えて総力解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:独身者であっても申告書の未提出は「乙欄課税」を招き手取り激減のリスクがあるため、基本情報の記入と提出は必須。
- 要点2:いわゆる「年収の壁」見直し論議や制度改定に伴い、所得見積額の算出や配偶者・扶養親族の判定基準にはこれまで以上の注意が求められる。
- 要点3:年金受給者や副業就労者も自己申告が基本であり、書き間違いや提出遅れが生じた際は速やかな総務・税務署への相談が家計防衛の鍵となる。
【2026年最新】扶養親族等申告書の書き方と国税庁の新様式を押さえる
国税庁申告書様式公式発表に基づく給与所得者の扶養控除等申告書記入例を確認すると、手続きの簡素化が進む一方で、記載事項の本質的な重要性は変わっていません。前年から扶養親族の情報に一切異動がない場合、一定のチェックボックスにチェックを入れるだけで詳細記載を省略できる「簡易な申告書」の運用が浸透してきましたが、変更がある場合には厳密な最新情報の反映が不可欠です。
申告書の最上段にある「あなたの情報」欄には、氏名、生年月日、マイナンバー(個人番号)、住所、世帯主の氏名および続柄を記載します。ここで意外と知られていないのが、扶養親族等申告書マイナンバー記載の理由です。国税庁や自治体はマイナンバーを用いて社会保障・税番号システム上で個人の所得データを照合しており、不正受給や重複控除を水際で防ぐ仕組みを整えています。ただし、会社側がすでに番号を収集・保管しており、社内規程で本人確認が完了している場合は、記載を省略する運用をとる企業も増えています。所属先の指示を必ず確認してください。
空欄提出で大損?年末調整で独身者が知るべき理由と記入の落とし穴
「養っている家族がいない独身だから、何も書くことがない」と書類を放置したり、配布された用紙をそのままシュレッダーにかけたりするケースが後を絶ちません。しかし、年末調整扶養控除独身空欄の理由を正しく理解していないと、給与明細を見て青ざめる事態に陥ります。
配偶者や扶養親族がいない単身者の場合、配偶者控除欄や扶養親族欄は当然ながら「空欄」のまま提出するのが正解です。しかし、問題は「申告書自体を提出しないこと」にあります。所得税法上、この申告書を会社に提出することで初めて「甲欄」という優遇された税率テーブルが適用されます。もし未提出のまま放置すると、会社側は法律上「乙欄」という極めて高い税率で源泉徴収を行わざるを得なくなります。その結果、毎月の給与から差し引かれる所得税が跳ね上がり、翌年2月〜3月に自ら確定申告を行わなければ払いすぎた税金を取り戻せなくなってしまうのです。
独身者であっても、氏名・住所・生年月日を記載し、家族欄を潔く空欄にしたうえで期日内に提出する。このワンアクションを怠るだけで、数十万円単位のキャッシュフローを一時的に失うリスクがある事実を重く受け止めるべきです。
【税制改革】パート年収の壁103万円問題と2026年最新の扶養控除変更点
現在、最も社会的な注目を集めているのがパート年収の壁103万円最新ニュースをはじめとする所得控除の見直し論議です。制度設計の議論が続くなかでも、現行の年末調整においては正確な所得要件の判定が求められます。特に現場で混乱が生じやすいのが「源泉控除対象配偶者と控除対象配偶者の違い真相」や「控除対象扶養親族要件現在の判定基準」です。
所得の見積額計算方法詳細まとめを把握するうえで絶対に混同してはならないのが、「収入(額面)」と「所得(手取りや利益)」の違いです。給与所得者の場合、年間の額面収入から「給与所得控除」を差し引いた金額が「合計所得金額」となります。以下の比較表で、申告書に関わる主要な判定ラインと現場でのチェックポイントを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与所得者の基礎控除枠 | 所得48万円以下(給与収入103万円以下) | いわゆる「103万円の壁」の基準値 | 議論が続く領域だが、申告書作成時は現行法に基づく正確な所得見積もりが必須。 |
| 源泉控除対象配偶者 | 本人の所得900万円以下かつ配偶者の所得95万円以下 | 給与年収換算で配偶者150万円以下 | 本人の年収が1095万円を超えると申告書上の対象外となる点に見落としが多い。 |
| 控除対象扶養親族の年齢区分 | 16歳以上(特定扶養:19歳〜22歳は上乗せ) | 一般扶養38万円/特定扶養63万円 | 2026年最新扶養控除変更点まとめとして、子ども関連手当との兼ね合いを注視。 |
| 同居老親等の優遇枠 | 70歳以上かつ同居(所得48万円以下) | 控除額58万円(別居の場合は48万円) | 親の年金収入が基準を超えていないか、毎年確認する作業を怠ると追徴課税のリスク。 |
【年金受給者必読】公的年金等の受給者の扶養親族等申告書の書き方と違い
現役世代だけでなく、シニア層にとってもこの書類は極めて身近な存在です。日本年金機構などから毎年秋口に送付されてくる「公的年金等の受給者の扶養親族等申告書書き方」については、給与所得者向けとは異なる独自のルールが存在します。
公的年金等控除が適用されるため、65歳未満であれば年金収入108万円超、65歳以上であれば158万円超を受け取る受給者に対して申告書が送られてきます。これを期日までに返送しない場合、各種人的控除(配偶者控除や障害者控除など)が一切適用されず、年金支給額から一律5.105%の所得税および復興特別所得税が源泉徴収されてしまいます。
記入時の最大のポイントは、配偶者や親族の「年金以外の収入」の見積もりです。パート勤めをしている配偶者がいる場合、その給与所得を合算して判定しなければなりません。ハガキ形式の様式に正確に記入し、押印または署名を行って返送することが、老後の貴重な生活資金を守る防壁となります。
【実態検証】現場で頻発するトラブル!書類提出遅れやミスへの対処法
労務管理の現場を取材すると、年末調整の時期は総務担当者の悲鳴が響き渡っています。SNSやQ&Aサイトでも「年末調整書類提出遅れ影響と経緯」「出し忘れたらどうなるのか」という切実な投稿が毎年何千件と確認されます。提出期限を守れなかった場合、会社の年末調整計算から除外され、自ら確定申告書を作成して税務署へ赴く手間を背負うことになります。
また、扶養控除申告書書き間違い訂正方法の詳細についても正しい手順を踏まなければなりません。かつて一般的だった修正液や修正テープの使用は、公的税務書類においては改ざん防止の観点から原則として推奨されません。誤記入した箇所に「二重線」を引き、その上段や余白に正しい情報を記入するのが標準的な作法です(訂正印の押印は社内規定により不要とする運用が一般的になりつつあります)。
ある大手メーカーの労務担当者は次のように打ち明けます。「一番困るのは、配偶者の年収が11月や12月の残業ラッシュで予定をオーバーしたのに、申告書を修正せずそのまま放置されるケースです。翌年夏に税務署から『扶養親族の所得超過による控除是正通知』が会社に届き、社員本人は数万円から十数万円の追徴税額を給与天引きされることになり、大きなトラブルに発展します」
一般に知られていない盲点とネットの誤解|税法上の扶養と社保扶養の罠
ネット上の情報やコミュニティの書き込みで最も深刻なのが、「税法上の扶養」と「社会保険上の扶養」を完全に混同しているケースです。この二者は管轄も基準も全く異なります。
税法上の扶養判定は「1月1日〜12月31日の確定所得」で判定されますが、社会保険(健康保険・厚生年金)の扶養判定は「将来に向かって年収130万円(一定規模以上の企業では106万円)未満が見込まれるか」という現時点の見込みで判断されます。交通費(通勤手当)の扱いも異なり、税法上は一定額まで非課税として所得から除外されますが、社会保険の判定では交通費も全額「収入」に含まれます。「103万円を超えていないから大丈夫」と過信して交通費込みで106万円や130万円の枠を突破し、突如として社会保険料の支払いを求められて世帯収入が激減する悲劇が後を絶ちません。
【プロの結論】家計防衛と家族のライフステージに応じた判断基準
家族社会学の観点から見れば、扶養控除とは「世帯主による家族の扶養義務」を前提とした昭和型の税制モデルに立脚しています。しかし共働き世帯が多数派となった現代、夫婦どちらの扶養に子どもを入れるべきか、あるいは高齢の親を誰の扶養に入れるべきかという「家族間の経済的バウンダリー(境界線)」を明確に設計し直す必要があります。
【扶養に入れるべき明確な条件】
夫婦共働きの場合、所得が高い親の側に子ども(16歳以上)を扶養親族として登録するのが鉄則です。累進課税制度をとる日本では、課税所得が高い親が控除を受けたほうが、税率の差によって世帯全体の節税効果が最大化します。
【扶養から外すことを検討すべき条件】
パートやアルバイトで働く配偶者が、キャリア形成や社会保険の独自加入(将来の厚生年金受給額の積み増し)を見据えてシフトを増やしたいと考えている場合です。目先の数万円の控除に固執して労働時間を抑制するよりも、世帯全体での長期的なキャッシュフローと老後保障を優先する視点が求められます。
【扶養 親族 等 申告 書 書き方】に関するよくある質問(FAQ)
Q1:独身で扶養親族がゼロの場合、本当に名前と住所だけで提出してよいのか?
A1:問題ありません。氏名、生年月日、現住所など本人の基本情報を記載し、配偶者欄や扶養親族欄をすべて空欄にした状態で提出してください。空欄であること自体が「扶養親族がいない」という法的な意思表示になり、正規の甲欄税率が適用されます。
Q2:途中で家族の年収が変わったり、書き間違えた場合はどう訂正するのか?
A2:年末調整の最終計算(通常11月下旬〜12月中旬)が行われる前であれば、会社の総務・人事担当者に申し出ることで訂正が可能です。修正箇所に二重線を引き、余白に正しい数値を記入してください。年をまたいでから大幅な年収超過が判明した場合は、翌年の確定申告で自ら修正申告を行う必要があります。
Q3:マイナンバーは毎回書かなければいけないのか?会社に拒否できる?
A3:原則として申告書へのマイナンバー記載は法律上の義務とされています。ただし、すでに会社側がマイナンバーを保管・管理しており、申告書の提出時に番号確認を行う必要がない体制を敷いている企業では、記載を求められない場合があります。正当な理由なく提供を拒否すると会社側の事務に支障をきたすため、会社の利用目的に同意したうえで規則に従うのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
扶養親族等申告書は、単なる会社へのルーチン提出書類ではなく、自らの手取り収入と生活防衛に直結する公的な意思表明書類です。制度改革や多様化する働き方に伴い、従来のような「前年と同じで良い」という思考停止は手痛い経済的損失を招きかねません。
自身の現在の世帯状況、配偶者や子どもの収入状況を冷徹に見つめ直し、正確な数値を期日通りに届出すること。この確実な積み重ねこそが、複雑化する社会情勢のなかで着実に家計を守り抜く最善の防衛策となります。 (出典: 扶養 親族 等 申告 書 書き方(Yahoo!ニュース))
